最終更新日:2026年10月31日
富士通の株価が、2026年10月30日に16.2%下落しました。終値は3,622円です。前日に発表された2026年度上期(2026年4月~9月)の決算で、売上は増えた一方、調整後営業利益が前年より減りました。特に、ハードウェアの部品コストや採算の悪い案件、パソコン関連の需要減少が注目されました。
ただし、富士通のすべての事業が悪いわけではありません。企業向けITサービスを中心とするサービスソリューションは売上と利益を伸ばしました。Uvance(ユーバンス)も成長しています。この記事では、良い点と心配な点を分けて、富士通の株価が今後どうなるかを初心者にもわかりやすく説明します。
この記事でわかること
- 2026年10月30日の富士通株の終値と急落した理由
- 2026年度上期の売上・営業利益・純利益
- サービス、ハードウェア、ユビキタスの事業別の動き
- 2026年度の会社予想と配当予想
- 5年後・10年後を考えるときの成長材料とリスク
先に確認:株価が大きく下がったからといって、必ずすぐに戻るわけではありません。反対に、1回の決算が悪かっただけで会社の将来が決まるわけでもありません。売上、利益、受注、コスト、会社予想を続けて確認することが大切です。
株価や決算で使う言葉を簡単に説明
株のニュースには難しい言葉が出てきます。先に基本を知っておくと、決算を読みやすくなります。
| 言葉 | 簡単な意味 |
|---|---|
| 売上収益 | 会社が商品やサービスを売って得た金額 |
| 営業利益 | 本業でどれだけ利益が出たかを示す数字 |
| 調整後営業利益 | 事業の実力を見やすくするため、一時的な利益や損失などを調整した数字 |
| 純利益 | 税金などを差し引いた後に残る利益 |
| 前年同期比 | 前年の同じ期間と比べた増減 |
| EPS | 1株あたりの利益。株価の評価に使われる数字の一つ |
| 配当 | 会社が株主に支払うお金 |
| 受注残 | 契約済みで、これから売上になる予定の仕事 |
富士通の株価と会社の基本情報
富士通(Fujitsu Limited)は、日本の大手IT企業です。企業や官公庁向けのシステム、クラウド、ネットワーク、ソフトウェア、コンピューター関連製品などを提供しています。東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 証券コード | 6702 |
| 上場市場 | 東京証券取引所 |
| 2026年10月30日終値 | 3,622円 |
| 同日の値下がり率 | 前日比16.2%安(報道ベース) |
| 最新決算 | 2026年度上期(2026年4月~9月) |
| 決算発表日 | 2026年10月29日 |
| 2026年度の売上収益予想 | 3兆5,100億円 |
| 2026年度の調整後営業利益予想 | 4,250億円 |
株価は毎日変わります。上の3,622円は2026年10月30日の過去の終値であり、現在のリアルタイム価格ではありません。売買を考えるときは証券会社や取引所の最新価格を確認してください。
富士通の株価はなぜ急落した?2026年10月30日の下落理由
富士通株式会社(Fujitsu Limited)は、日本を代表するIT企業の一つです。企業向けのITサービス、システム開発、ハードウェア、ネットワーク、クラウド、AIなど幅広い分野で事業を展開しています。株式は東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 英語名 | Fujitsu Limited |
| 証券コード | 6702 |
| 主な上場市場 | 東京証券取引所 プライム市場 |
| 設立 | 1935年6月20日 |
| 主な事業 | サービス、ハードウェア、ユビキタスソリューション |
| 株価の通貨 | 日本円(JPY) |
富士通は、個人向けパソコンだけの会社ではありません。企業や官公庁向けのシステム、ITインフラ、デジタル化の支援などが重要な事業です。そのため、株価を見るときはパソコン販売だけでなく、法人向けサービスの売上や利益率、受注、研究開発の成果も確認する必要があります。
富士通株価チャートと最新株価|2026年10月30日
2026年10月30日の終値は3,622円でした。前日終値の4,322円から700円下落し、1日で16.20%安となりました。取引時間中の高値は3,820円、安値と終値は3,622円で、売買高は約2,399万株でした。
終値データの参照元:株探・富士通(6702)株価時系列データ。本図は2026年10月30日までの過去データを使った比較で、リアルタイム更新ではありません。
富士通株価チャートを確認するときは、短期だけでなく1年・5年など複数の期間を見て、株価と出来高を合わせて確認しましょう。
| 株価データ | 2026年10月30日 |
|---|---|
| 終値 | 3,622円 |
| 前日終値 | 4,322円 |
| 前日比 | -700円 |
| 騰落率 | -16.20% |
| 始値 | 3,787円 |
| 高値 | 3,820円 |
| 安値 | 3,622円 |
| 売買高 | 約2,399万株 |
株探の時系列データでは、2026年の52週高値は4,668円(1月15日)、52週安値は3,016円(5月1日)と表示されています。10月30日の終値は、この高値から大きく離れた水準です。ただし、過去の高値や安値だけで、次の反発や下落を予測することはできません。
最新の値段を確認するときは、取引所の通常取引が終わった後の価格なのか、PTSの価格なのか、何時時点の情報なのかを必ず確認してください。株価サイトによって更新時刻や表示内容が異なる場合があります。
富士通株価はなぜ下がる?急落理由と今日の下落原因
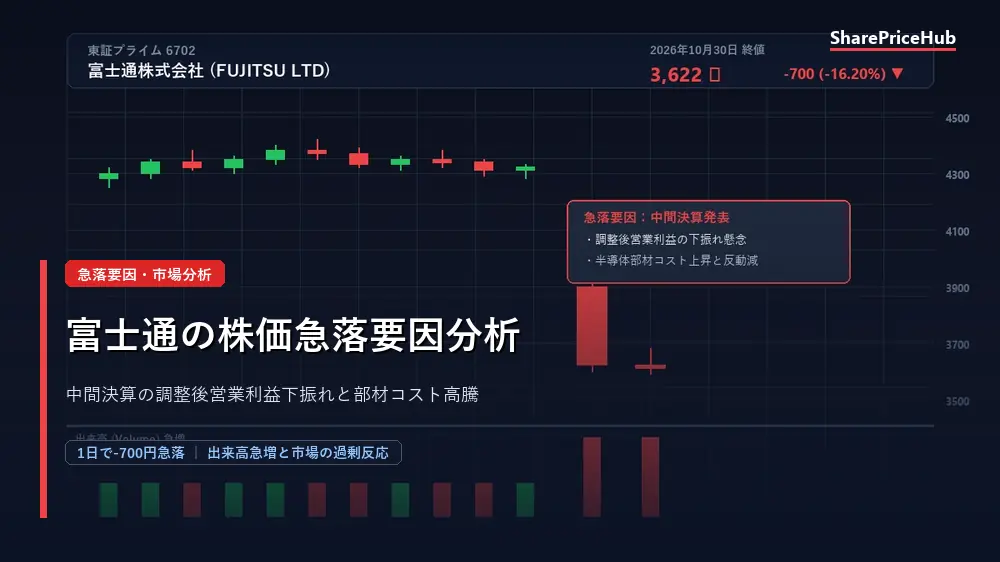
10月30日の大きな下落のきっかけは、10月29日に発表された2026年度上期決算です。売上収益は前年より3.8%増えましたが、調整後営業利益は6.1%減りました。市場では利益の減少が強く意識され、株価は一時16.2%下落して3,622円となりました。
株価が動く理由は一つとは限りません。決算の数字、会社の説明、投資家の期待、海外市場の動きなどが重なります。今回の下落で特に確認したい点は次の5つです。
1. 調整後営業利益が前年より減った
2026年度上期の調整後営業利益は1,139億円でした。前年同期の1,213億円から約6.1%減っています。売上が増えても利益が減る場合、売上を増やすための費用が増えていないか、商品やサービスの利益率が下がっていないかを見る必要があります。
富士通は、サービス事業の利益増加があった一方、ハードウェア部品コストの上昇、ユビキタス事業の販売数量減少、研究開発投資の増加などが利益を押し下げたと説明しています。
2. ハードウェアの部品コストが上がった
サーバーやパソコンなどの機器には、メモリーや半導体など多くの部品が使われています。部品の価格が上がると、製品を作る費用も増えます。すでに価格を決めて受注した仕事では、後から部品価格が上がっても、すぐに販売価格へ反映できないことがあります。
富士通の説明資料では、上期のハードウェア売上の約80%が前年度に受注した案件で、その価格では後から上がったコストを十分に反映できなかったと説明しています。一方、当年度に契約した案件では、コスト変化を反映するよう価格条件を見直したとしています。今後は新しい契約で採算が改善するかが確認点です。
3. ユビキタス事業の販売が落ち着いた
ユビキタスソリューションには、パソコンなどの製品が含まれます。Windows 10のサポート終了に向けて、企業や個人がパソコンを買い替えた時期がありました。その後は買い替え需要が一服し、販売数量が落ち着くことがあります。
パソコン市場は新製品、企業の更新計画、部品価格や為替の影響を受けます。前年に一時的に売上が伸びた場合、その反動で今年の数字が弱く見えることもあります。今後、新しい買い替え需要が出るかを見ていく必要があります。
4. 不採算案件や研究開発投資が利益を押し下げた
ITサービスの仕事では、契約した金額よりも人件費や外注費が多くかかると、利益が小さくなったり損失になったりすることがあります。こうした案件を不採算案件と呼びます。富士通は、サービス事業で不採算案件などの一時的な要因が利益に影響したと説明しています。
また、AIや次世代コンピューターなどの研究開発には費用がかかります。将来の競争力を高めるための投資であっても、短い期間では費用が先に出ることがあります。投資した技術が将来の売上や利益につながるかが大切です。
5. 前年の一時的な利益が比較を難しくしている
前年の上期には、子会社株式などの売却に関連した大きな利益が含まれていました。そのため、2026年度上期の純利益を前年と比べると、大きく減ったように見えます。実際、親会社株主に帰属する利益は前年の2,620億円から826億円へ減少しました。
この比較だけで、本業の稼ぐ力が同じ割合で急に悪化したと判断するのは適切ではありません。通常の営業活動から得た利益と、一時的な売却益などを分けて見る必要があります。
富士通の2026年度上期決算をわかりやすく解説
富士通が2026年10月29日に発表した上期決算は、2026年4月1日から9月30日までの6か月間の結果です。主な数字は次のとおりです。
| 項目 | 2026年度上期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆6,264億円 | +3.8% |
| 営業利益(IFRS) | 1,076億円 | +2.1% |
| 調整後営業利益 | 1,139億円 | −6.1% |
| 親会社株主に帰属する利益 | 826億円 | −68.5% |
| 基本EPS | 47.68円 | 前年147.47円 |
| 調整後EPS | 50.74円 | 前年49.47円 |
ここで大切なのは、営業利益と調整後営業利益を同じ数字として扱わないことです。営業利益は会計基準に沿った利益です。調整後営業利益は、会社が一時的な要因などを調整し、通常の事業活動からどのくらい利益を得たかを見るために使う指標です。
上期は会計上の営業利益が前年より少し増えましたが、調整後営業利益は減りました。会社の本業の稼ぐ力を考えるときは、両方の数字と調整内容を確認する必要があります。
事業別の業績:どの事業が伸びた?
富士通株式会社(Fujitsu Limited)は、日本を代表するIT企業の一つです。企業向けのITサービス、システム開発、ハードウェア、ネットワーク、クラウド、AIなど幅広い分野で事業を展開しています。株式は東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 英語名 | Fujitsu Limited |
| 証券コード | 6702 |
| 主な上場市場 | 東京証券取引所 プライム市場 |
| 設立 | 1935年6月20日 |
| 主な事業 | サービス、ハードウェア、ユビキタスソリューション |
| 株価の通貨 | 日本円(JPY) |
富士通は、個人向けパソコンだけの会社ではありません。企業や官公庁向けのシステム、ITインフラ、デジタル化の支援などが重要な事業です。そのため、株価を見るときはパソコン販売だけでなく、法人向けサービスの売上や利益率、受注、研究開発の成果も確認する必要があります。
富士通株価チャートと最新株価|2026年10月30日
2026年10月30日の終値は3,622円でした。前日終値の4,322円から700円下落し、1日で16.20%安となりました。取引時間中の高値は3,820円、安値と終値は3,622円で、売買高は約2,399万株でした。
終値データの参照元:株探・富士通(6702)株価時系列データ。本図は2026年10月30日までの過去データを使った比較で、リアルタイム更新ではありません。
富士通株価チャートを確認するときは、短期だけでなく1年・5年など複数の期間を見て、株価と出来高を合わせて確認しましょう。
| 株価データ | 2026年10月30日 |
|---|---|
| 終値 | 3,622円 |
| 前日終値 | 4,322円 |
| 前日比 | -700円 |
| 騰落率 | -16.20% |
| 始値 | 3,787円 |
| 高値 | 3,820円 |
| 安値 | 3,622円 |
| 売買高 | 約2,399万株 |
株探の時系列データでは、2026年の52週高値は4,668円(1月15日)、52週安値は3,016円(5月1日)と表示されています。10月30日の終値は、この高値から大きく離れた水準です。ただし、過去の高値や安値だけで、次の反発や下落を予測することはできません。
最新の値段を確認するときは、取引所の通常取引が終わった後の価格なのか、PTSの価格なのか、何時時点の情報なのかを必ず確認してください。株価サイトによって更新時刻や表示内容が異なる場合があります。
富士通株価はなぜ下がる?急落理由と今日の下落原因
「富士通 株価 急落 理由」「富士通 株価 下落 原因 今日」と検索する人が最も知りたいのは、なぜ10月30日にここまで売られたのかという点でしょう。大きなきっかけは、前日に発表された決算です。特に、上期の調整後営業利益が前年同期を下回ったことに加え、7~9月期の利益が市場予想を大きく下回ったと報じられました。
1. 7~9月期の利益が市場予想を下回った
報道によると、2026年7~9月期の調整後営業利益は約590億円で、前年同期比31.6%減でした。市場予想は約770億円とされ、実績は期待を大きく下回りました。 この約590億円と市場予想は会社の決算短信に掲載された通期予想ではなく、決算発表後の市場報道に基づく数値です(株探・2026年10月30日)。市場は過去の数字だけでなく、会社の成長スピードや次の四半期の利益も見ています。そのため、売上が伸びていても利益が予想に届かなければ、株価が大きく下がることがあります。
また、ITサービス事業では不採算案件などの影響があり、利益率の改善が市場の期待ほど進まなかったとの見方も報じられています。これは一時的な問題なのか、案件の選び方や採算管理に関わる問題なのか、今後の決算で確かめたい点です。
2. メモリー半導体など部材コストが上昇した
ハードウェアソリューションでは、売上高が増えた一方で、部材コストの上昇が利益を圧迫しました。富士通の資料では、同事業の上期売上高は4,491億円で前年同期比5.7%増でしたが、調整後営業利益は45億円にとどまり、前年同期比64.0%減となっています。
売上が増えても、部品を仕入れる費用や製造コストがそれ以上に増えれば、会社に残る利益は少なくなります。今後は、上がったコストを販売価格に反映することができるか、部材コストが落ち着くか、製品構成を改善できるかが重要です。
3. Windows 10の買い替え前年に多く売れた後、販売が落ち着くこと
パソコンなどを含むユビキタスソリューションでは、前年にあったWindows 10のサポート終了に向けた買い替え前年に多く売れた後、販売が落ち着くことが出ました。上期売上高は898億円で前年同期比20.6%減、調整後営業利益は134億円で38.3%減でした。
特定の時期に買い替えが集中すると、その翌年は比較対象が高くなり、販売台数や売上が減って見えることがあります。今後は、買い替え需要が一巡した後に、通常の需要をどの程度取り込めるかが焦点です。
4. AI・次世代CPU・量子コンピュータへの研究開発費
富士通は、次世代CPU、Physical AI、量子コンピュータなど先端技術への研究開発を進めています。長期的な競争力につながる可能性がある一方、開発には人材、設備、時間、資金が必要です。投資を増やした時点では費用が先に出て、売上や利益への貢献は後から現れることがあります。
研究開発は将来への投資ですが、投資した金額がすぐに利益になるわけではありません。開発した技術を顧客が購入するサービスや製品にできるか、継続的な売上につなげられるかを確認する必要があります。
5. 前年の一時的な利益が比較を難しくしている
上期の親会社株主に帰属する利益は825億円で、前年同期比68.5%減でした。この大幅な減少には、前年に計上された非継続事業からの利益がなくなった影響も含まれています。前年上期には非継続事業から1,463億円の利益があり、富士通の資料では新光電気工業株式などの売却益が前年の調整項目として説明されています。
そのため、純利益の68.5%減だけを見て、現在の本業の利益が同じ割合で悪化したと考えるのは正確ではありません。一方で、継続事業の利益や調整後営業利益にも課題があるため、すべてを一時要因として片付けることもできません。
富士通の2026年度上期決算をわかりやすく解説
富士通が2026年10月29日に発表した上期決算(2026年4月1日~9月30日)の主な数字を確認しましょう。以下の金額は会社の決算資料に基づいています。
| 項目 | 2026年度上期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆6,263億円 | +3.8% |
| 営業利益 | 1,076億円 | +2.1% |
| 調整後営業利益 | 1,139億円 | -6.1% |
| 親会社の所有者に帰属する利益 | 825億円 | -68.5% |
| 調整後利益 | 878億円 | ほぼ横ばい |
| 基本的1株利益(EPS) | 47.68円 | 前年147.47円 |
ここで重要なのは、営業利益と調整後営業利益の違いです。営業利益は会計上の営業利益です。一方、調整後営業利益は、事業再編や買収・売却などに関する一時的な損益を調整し、会社が本業の実力を把握するために使う指標です。両方を確認すると、決算の見え方がより正確になります。
今回、売上収益は増加しましたが、調整後営業利益は減少しました。つまり、事業の規模は拡大しているものの、利益率を高めることが課題になっています。株価が今後回復するには、売上成長だけでなく、コスト管理や採算改善が数字に表れるかが大切です。
なお、会社の決算短信には、今回の上期決算は公認会計士または監査法人によるレビューの対象ではないとの注記があります。投資家は決算短信だけでなく、今後の正式な開示資料も確認してください。
富士通の事業別業績|伸びている事業と課題がある事業
富士通の事業は大きく分けて、サービスソリューション、ハードウェアソリューション、ユビキタスソリューションの3つです。上期の数字を見ると、事業ごとに明暗が分かれています。
| 事業 | 売上高 | 売上前年比 | 調整後営業利益 | 利益前年比 |
|---|---|---|---|---|
| サービスソリューション | 1兆1,294億円 | +5.9% | 1,337億円 | +11.8% |
| ハードウェアソリューション | 4,491億円 | +5.7% | 45億円 | -64.0% |
| ユビキタスソリューション | 898億円 | -20.6% | 134億円 | -38.3% |
サービスソリューションは成長を支える柱
サービスソリューションの売上高は前年同期比5.9%増、調整後営業利益は11.8%増でした。富士通の資料では、Uvanceを中心とした成長、製造業の顧客からの需要、官公庁や金融などの分野が事業を支えたと説明されています。
Uvanceは、企業や社会が抱える課題をデジタル技術で解決することを目指す富士通の事業ブランドです。企業の業務改革、データ活用、クラウド、AIなどの需要を取り込めれば、継続的なサービス収入につながる可能性があります。上期のUvance売上高は3,934億円で、前年同期比26.5%増でした。
ハードウェアは売上増でも利益率が課題
ハードウェアソリューションは売上高が増えましたが、調整後営業利益は大きく減りました。部材コストの上昇が主な圧迫要因です。今後、コストが落ち着くか、販売価格や製品構成を改善できるかを確認しましょう。
ユビキタスは前年に多く売れた後、販売が落ち着くことから回復できるか
パソコンなどの需要が前年の買い替え特需から落ち着いたことで、ユビキタスソリューションの売上と利益は減少しました。需要が通常の状態に戻った後、安定した販売を確保できるかが次の注目点です。
富士通株価は今後どうなる?今後予想と2026年度の見通し
富士通は2027年3月期の通期業績予想を据え置きました。上期決算が発表された後も、会社は通期計画を変更していません。
富士通株価の今後予想を考える際は、会社の通期予想だけでなく、上期から下期にかけて利益がどのように変化するかを確認しましょう。
| 2027年3月期の会社予想 | 金額 | 前年比 |
|---|---|---|
| 売上収益 | 3兆5,100億円 | +0.2% |
| 営業利益 | 4,150億円 | +19.1% |
| 親会社所有者帰属利益 | 3,100億円 | -31.0% |
| 調整後営業利益 | 4,250億円 | +8.8% |
| 調整後利益 | 3,200億円 | +7.3% |
会社予想が維持されたことは、経営陣が通期目標の達成を目指していることを示します。ただし、上期の調整後営業利益は1,139億円です。通期の4,250億円を達成するには、下期に利益を大きく積み上げる必要があります。下期のサービス事業の成長、ハードウェアの採算改善、不採算案件の抑制が重要です。
したがって、富士通株の今後を考えるときは「会社予想を維持した」という情報だけでなく、「下期にどれほど利益を増やす必要があるか」も確認しましょう。次の四半期決算で進捗が弱ければ、通期予想の達成に不安が出る可能性があります。
富士通株価が上がる理由は?上昇理由と反発につながる5つの材料
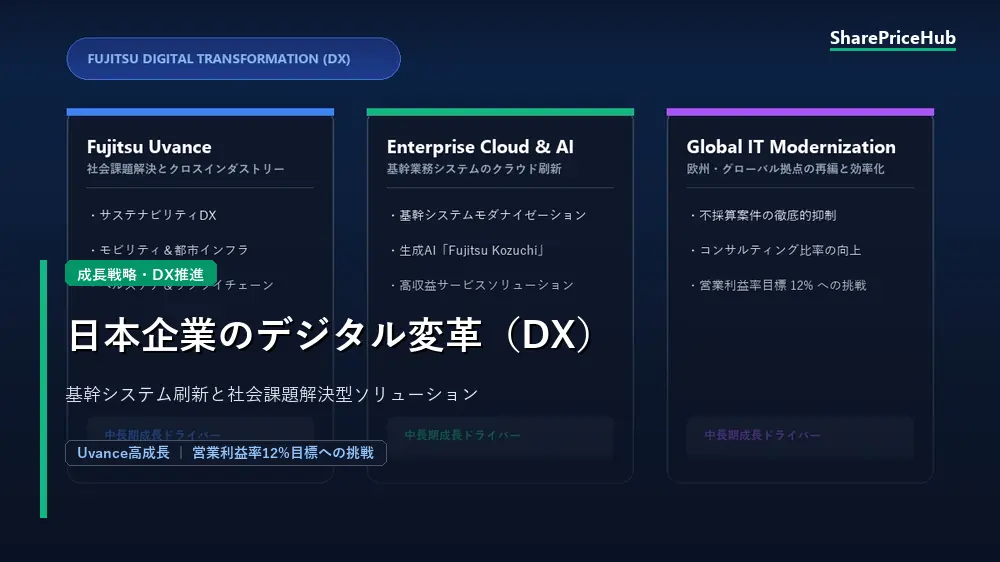
富士通は主にサービスソリューション、ハードウェアソリューション、ユビキタスソリューションの3つの事業で業績を説明しています。上期の事業別数字を見ると、サービスが全体を支えた一方、ハードウェアやパソコン関連には課題がありました。
| 事業 | 売上収益 | 前年同期比 | 調整後営業利益 | 前年同期比 |
|---|---|---|---|---|
| サービスソリューション | 1兆1,294億円 | +5.9% | 1,337億円 | +11.8% |
| ハードウェアソリューション | 4,491億円 | +5.7% | 45億円 | −64.0% |
| ユビキタスソリューション | 898億円 | −20.6% | 134億円 | −38.3% |
サービスソリューション:成長を支える柱
サービスソリューションは、企業や官公庁のシステム開発、運用、クラウド、業務のデジタル化などを扱います。上期の売上収益は1兆1,294億円で、前年より5.9%増えました。調整後営業利益は1,337億円で、11.8%増えています。
この事業ではUvanceが成長を支えました。Uvanceは、企業の課題を解決するためのサービスやソリューションをまとめた富士通の事業ブランドです。上期のUvance売上は3,934億円で、前年より26.5%増えました。サービス事業の成長を確認するうえで重要な数字です。
ただし、サービス事業でもすべての案件が高い利益を生むとは限りません。契約内容、開発の難しさ、作業の進め方、必要な人員によって利益率は変わります。不採算案件を減らし、仕事の標準化やAI活用で生産性を上げられるかが今後の課題です。
ハードウェアソリューション:売上増でも利益率に注意
ハードウェアソリューションは、サーバーやコンピューターなどの機器に関わる事業です。上期の売上収益は4,491億円で、前年より5.7%増えました。しかし、調整後営業利益は45億円で、前年より64.0%減少しました。
売上が増えても利益が減った理由の一つは、メモリーなどの部品価格の上昇です。さらに、以前に受注した案件では価格がすでに決まっているため、部品コストが上がってもすぐに販売価格へ反映できないことがあります。今後の契約価格の見直しが利益改善につながるかを見ていきましょう。
ユビキタスソリューション:パソコン需要の反動
ユビキタスソリューションの上期売上収益は898億円で、前年より20.6%減りました。調整後営業利益も134億円で、38.3%減少しました。パソコンの買い替えが一時的に増えた後、需要が落ち着いたことなどが影響しました。
この事業の回復を確認するには、法人向けパソコンの更新需要、製品の販売数量、価格競争、部品コストを見ます。一時的な需要の反動なのか、長期的な競争力の問題なのかを分けて考えることが大切です。
2026年度の会社予想と配当
富士通は2026年度の通期予想を変更していません。売上収益は3兆5,100億円、調整後営業利益は4,250億円、調整後純利益は3,200億円を見込んでいます。
| 項目 | 2026年度の会社予想 |
|---|---|
| 売上収益 | 3兆5,100億円 |
| 営業利益 | 4,150億円 |
| 調整後営業利益 | 4,250億円 |
| 親会社株主に帰属する利益 | 3,100億円 |
| 調整後純利益 | 3,200億円 |
| 調整後EPS | 188.31円 |
上期の調整後営業利益は1,139億円でした。通期予想の4,250億円を達成するには、下期に上期より大きな利益を出す必要があります。会社がどのように下期の利益を積み上げるのか、次の決算で確認したいところです。
配当については、会社の2026年度予想は年間55円です。中間配当は25円、期末配当予想は30円です。配当は会社の業績や取締役会の決定によって変わることがあるため、最新のIR情報を確認してください。
富士通の株価は今後どうなる?上がる材料と下がるリスク
富士通株式会社(Fujitsu Limited)は、日本を代表するIT企業の一つです。企業向けのITサービス、システム開発、ハードウェア、ネットワーク、クラウド、AIなど幅広い分野で事業を展開しています。株式は東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 英語名 | Fujitsu Limited |
| 証券コード | 6702 |
| 主な上場市場 | 東京証券取引所 プライム市場 |
| 設立 | 1935年6月20日 |
| 主な事業 | サービス、ハードウェア、ユビキタスソリューション |
| 株価の通貨 | 日本円(JPY) |
富士通は、個人向けパソコンだけの会社ではありません。企業や官公庁向けのシステム、ITインフラ、デジタル化の支援などが重要な事業です。そのため、株価を見るときはパソコン販売だけでなく、法人向けサービスの売上や利益率、受注、研究開発の成果も確認する必要があります。
富士通株価チャートと最新株価|2026年10月30日
2026年10月30日の終値は3,622円でした。前日終値の4,322円から700円下落し、1日で16.20%安となりました。取引時間中の高値は3,820円、安値と終値は3,622円で、売買高は約2,399万株でした。
終値データの参照元:株探・富士通(6702)株価時系列データ。本図は2026年10月30日までの過去データを使った比較で、リアルタイム更新ではありません。
富士通株価チャートを確認するときは、短期だけでなく1年・5年など複数の期間を見て、株価と出来高を合わせて確認しましょう。
| 株価データ | 2026年10月30日 |
|---|---|
| 終値 | 3,622円 |
| 前日終値 | 4,322円 |
| 前日比 | -700円 |
| 騰落率 | -16.20% |
| 始値 | 3,787円 |
| 高値 | 3,820円 |
| 安値 | 3,622円 |
| 売買高 | 約2,399万株 |
株探の時系列データでは、2026年の52週高値は4,668円(1月15日)、52週安値は3,016円(5月1日)と表示されています。10月30日の終値は、この高値から大きく離れた水準です。ただし、過去の高値や安値だけで、次の反発や下落を予測することはできません。
最新の値段を確認するときは、取引所の通常取引が終わった後の価格なのか、PTSの価格なのか、何時時点の情報なのかを必ず確認してください。株価サイトによって更新時刻や表示内容が異なる場合があります。
富士通株価はなぜ下がる?急落理由と今日の下落原因
「富士通 株価 急落 理由」「富士通 株価 下落 原因 今日」と検索する人が最も知りたいのは、なぜ10月30日にここまで売られたのかという点でしょう。大きなきっかけは、前日に発表された決算です。特に、上期の調整後営業利益が前年同期を下回ったことに加え、7~9月期の利益が市場予想を大きく下回ったと報じられました。
1. 7~9月期の利益が市場予想を下回った
報道によると、2026年7~9月期の調整後営業利益は約590億円で、前年同期比31.6%減でした。市場予想は約770億円とされ、実績は期待を大きく下回りました。 この約590億円と市場予想は会社の決算短信に掲載された通期予想ではなく、決算発表後の市場報道に基づく数値です(株探・2026年10月30日)。市場は過去の数字だけでなく、会社の成長スピードや次の四半期の利益も見ています。そのため、売上が伸びていても利益が予想に届かなければ、株価が大きく下がることがあります。
また、ITサービス事業では不採算案件などの影響があり、利益率の改善が市場の期待ほど進まなかったとの見方も報じられています。これは一時的な問題なのか、案件の選び方や採算管理に関わる問題なのか、今後の決算で確かめたい点です。
2. メモリー半導体など部材コストが上昇した
ハードウェアソリューションでは、売上高が増えた一方で、部材コストの上昇が利益を圧迫しました。富士通の資料では、同事業の上期売上高は4,491億円で前年同期比5.7%増でしたが、調整後営業利益は45億円にとどまり、前年同期比64.0%減となっています。
売上が増えても、部品を仕入れる費用や製造コストがそれ以上に増えれば、会社に残る利益は少なくなります。今後は、上がったコストを販売価格に反映することができるか、部材コストが落ち着くか、製品構成を改善できるかが重要です。
3. Windows 10の買い替え前年に多く売れた後、販売が落ち着くこと
パソコンなどを含むユビキタスソリューションでは、前年にあったWindows 10のサポート終了に向けた買い替え前年に多く売れた後、販売が落ち着くことが出ました。上期売上高は898億円で前年同期比20.6%減、調整後営業利益は134億円で38.3%減でした。
特定の時期に買い替えが集中すると、その翌年は比較対象が高くなり、販売台数や売上が減って見えることがあります。今後は、買い替え需要が一巡した後に、通常の需要をどの程度取り込めるかが焦点です。
4. AI・次世代CPU・量子コンピュータへの研究開発費
富士通は、次世代CPU、Physical AI、量子コンピュータなど先端技術への研究開発を進めています。長期的な競争力につながる可能性がある一方、開発には人材、設備、時間、資金が必要です。投資を増やした時点では費用が先に出て、売上や利益への貢献は後から現れることがあります。
研究開発は将来への投資ですが、投資した金額がすぐに利益になるわけではありません。開発した技術を顧客が購入するサービスや製品にできるか、継続的な売上につなげられるかを確認する必要があります。
5. 前年の一時的な利益が比較を難しくしている
上期の親会社株主に帰属する利益は825億円で、前年同期比68.5%減でした。この大幅な減少には、前年に計上された非継続事業からの利益がなくなった影響も含まれています。前年上期には非継続事業から1,463億円の利益があり、富士通の資料では新光電気工業株式などの売却益が前年の調整項目として説明されています。
そのため、純利益の68.5%減だけを見て、現在の本業の利益が同じ割合で悪化したと考えるのは正確ではありません。一方で、継続事業の利益や調整後営業利益にも課題があるため、すべてを一時要因として片付けることもできません。
富士通の2026年度上期決算をわかりやすく解説
富士通が2026年10月29日に発表した上期決算(2026年4月1日~9月30日)の主な数字を確認しましょう。以下の金額は会社の決算資料に基づいています。
| 項目 | 2026年度上期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆6,263億円 | +3.8% |
| 営業利益 | 1,076億円 | +2.1% |
| 調整後営業利益 | 1,139億円 | -6.1% |
| 親会社の所有者に帰属する利益 | 825億円 | -68.5% |
| 調整後利益 | 878億円 | ほぼ横ばい |
| 基本的1株利益(EPS) | 47.68円 | 前年147.47円 |
ここで重要なのは、営業利益と調整後営業利益の違いです。営業利益は会計上の営業利益です。一方、調整後営業利益は、事業再編や買収・売却などに関する一時的な損益を調整し、会社が本業の実力を把握するために使う指標です。両方を確認すると、決算の見え方がより正確になります。
今回、売上収益は増加しましたが、調整後営業利益は減少しました。つまり、事業の規模は拡大しているものの、利益率を高めることが課題になっています。株価が今後回復するには、売上成長だけでなく、コスト管理や採算改善が数字に表れるかが大切です。
なお、会社の決算短信には、今回の上期決算は公認会計士または監査法人によるレビューの対象ではないとの注記があります。投資家は決算短信だけでなく、今後の正式な開示資料も確認してください。
富士通の事業別業績|伸びている事業と課題がある事業
富士通の事業は大きく分けて、サービスソリューション、ハードウェアソリューション、ユビキタスソリューションの3つです。上期の数字を見ると、事業ごとに明暗が分かれています。
| 事業 | 売上高 | 売上前年比 | 調整後営業利益 | 利益前年比 |
|---|---|---|---|---|
| サービスソリューション | 1兆1,294億円 | +5.9% | 1,337億円 | +11.8% |
| ハードウェアソリューション | 4,491億円 | +5.7% | 45億円 | -64.0% |
| ユビキタスソリューション | 898億円 | -20.6% | 134億円 | -38.3% |
サービスソリューションは成長を支える柱
サービスソリューションの売上高は前年同期比5.9%増、調整後営業利益は11.8%増でした。富士通の資料では、Uvanceを中心とした成長、製造業の顧客からの需要、官公庁や金融などの分野が事業を支えたと説明されています。
Uvanceは、企業や社会が抱える課題をデジタル技術で解決することを目指す富士通の事業ブランドです。企業の業務改革、データ活用、クラウド、AIなどの需要を取り込めれば、継続的なサービス収入につながる可能性があります。上期のUvance売上高は3,934億円で、前年同期比26.5%増でした。
ハードウェアは売上増でも利益率が課題
ハードウェアソリューションは売上高が増えましたが、調整後営業利益は大きく減りました。部材コストの上昇が主な圧迫要因です。今後、コストが落ち着くか、販売価格や製品構成を改善できるかを確認しましょう。
ユビキタスは前年に多く売れた後、販売が落ち着くことから回復できるか
パソコンなどの需要が前年の買い替え特需から落ち着いたことで、ユビキタスソリューションの売上と利益は減少しました。需要が通常の状態に戻った後、安定した販売を確保できるかが次の注目点です。
富士通株価は今後どうなる?今後予想と2026年度の見通し
富士通は2027年3月期の通期業績予想を据え置きました。上期決算が発表された後も、会社は通期計画を変更していません。
富士通株価の今後予想を考える際は、会社の通期予想だけでなく、上期から下期にかけて利益がどのように変化するかを確認しましょう。
| 2027年3月期の会社予想 | 金額 | 前年比 |
|---|---|---|
| 売上収益 | 3兆5,100億円 | +0.2% |
| 営業利益 | 4,150億円 | +19.1% |
| 親会社所有者帰属利益 | 3,100億円 | -31.0% |
| 調整後営業利益 | 4,250億円 | +8.8% |
| 調整後利益 | 3,200億円 | +7.3% |
会社予想が維持されたことは、経営陣が通期目標の達成を目指していることを示します。ただし、上期の調整後営業利益は1,139億円です。通期の4,250億円を達成するには、下期に利益を大きく積み上げる必要があります。下期のサービス事業の成長、ハードウェアの採算改善、不採算案件の抑制が重要です。
したがって、富士通株の今後を考えるときは「会社予想を維持した」という情報だけでなく、「下期にどれほど利益を増やす必要があるか」も確認しましょう。次の四半期決算で進捗が弱ければ、通期予想の達成に不安が出る可能性があります。
富士通株価が上がる理由は?上昇理由と反発につながる5つの材料
「富士通 株価 上昇 理由」「富士通 株価 上がる」「富士通 株価 上昇のナゾ」といった検索には、株価が反発する可能性を知りたい意図があります。株価上昇の材料として考えられるのは、次のような点です。ただし、これらは可能性であり、株価上昇を保証するものではありません。
- Uvanceの成長:上期のUvance売上高は前年同期比26.5%増でした。今後も顧客が増え、利益率を保ちながら売上が成長すれば、サービス部門の評価につながる可能性があります。
- 企業のAI導入:企業がAIを業務に使うには、データ、クラウド、セキュリティ、システム統合が必要です。富士通がこれらをまとめて提供できれば、事業機会が広がる可能性があります。
- ハードウェアの採算改善:部材コストの上昇が落ち着き、上がったコストを販売価格に反映することや製品構成の改善が進めば、利益率の回復が期待できます。
- ITシステムの更新需要:企業や官公庁には、古いシステムの更新、クラウド移行、セキュリティ強化などの需要があります。大型案件を利益の出る形で獲得できるかが重要です。
- 先端技術の技術やアイデアを実際の事業にすること:AI、次世代CPU、量子コンピュータなどの研究成果が、実際の製品やサービス、契約収入につながれば、長期的な成長材料になる可能性があります。
株価が上がるためには、話題性だけでは十分ではありません。売上、利益率、受注、キャッシュフロー、顧客の継続利用など、事業の成果が数字に表れることが大切です。
富士通株価の将来性はない?富士通の将来展望と長期成長リスク
「富士通 将来性 ない」「富士通 将来性」「富士通 の 将来」「富士通 将来展望」という検索があるように、投資家は会社の長期的な成長力も気にしています。富士通には企業向けITサービスやAI、クラウド、セキュリティなどの事業機会があります。一方、競争や人材確保、開発投資、案件の採算などの問題もあります。
富士通の将来性を判断するには、AIや量子コンピュータの話題だけでなく、継続的な売上、利益率、キャッシュフローに結び付いているかを見ることが大切です。
将来性を支える可能性がある分野
- 企業のデジタル化:企業の業務システム更新やデータ活用は、短期間で終わるテーマではありません。
- AIとデータ活用:AIを企業で使うための安全な基盤、データ管理、業務システムとの連携に需要が生まれる可能性があります。
- クラウド・モダナイゼーション:古いシステムを新しい環境へ移す仕事は、長期的なサービス需要につながる可能性があります。
- セキュリティ:企業や行政機関の情報を守ることは重要な課題であり、継続的な投資が必要な分野です。
- 量子コンピュータ:将来の計算技術として研究が続いており、実用化が進めば新しい市場が生まれる可能性があります。
将来性を考えるうえで注意したいリスク
- 海外の大手IT企業や専門企業との競争が激しいこと。
- エンジニアやAI人材を確保するための費用が増えること。
- 大型プロジェクトで不採算案件が発生すること。
- ハードウェアの部品価格や為替が利益に影響すること。
- 研究開発に資金を使っても、研究中の技術を実際の商品やサービスにすることや利益化に時間がかかること。
そのため、「富士通に将来性がない」と一言で判断するのも、「AI企業だから必ず成長する」と考えるのも適切ではありません。成長分野の売上が増えることと、会社全体の利益が増えることは別の問題です。事業の成長が利益とキャッシュフローにつながっているかを確認しましょう。
AI・量子コンピュータ事業は富士通の株価を押し上げるか
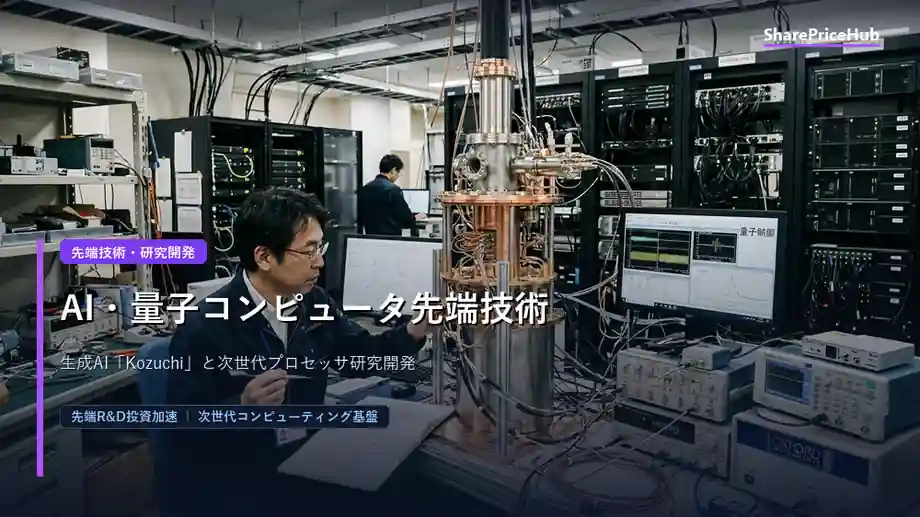
富士通の将来を考えるときは、AIやクラウドなどの成長分野だけを見るのでは不十分です。どの事業が利益を生んでいるか、研究開発費を回収できるか、顧客がサービスを継続して利用するかも大切です。
株価を支える可能性がある材料
- Uvanceの成長:企業が業務をデジタル化する動きが続けば、富士通のサービス需要が増える可能性があります。
- AIを使った開発:開発や運用の作業を効率化できれば、同じ売上でも利益率が上がる可能性があります。
- 官公庁・防衛・金融のIT需要:安全性や信頼性が必要なシステムは、長期的な更新需要につながる場合があります。
- 価格条件の見直し:新しい契約で部品コストを反映できれば、ハードウェアの採算が改善する可能性があります。
- 不採算案件の削減:案件の選び方や管理を改善できれば、サービス事業の利益を安定させやすくなります。
株価を押し下げる可能性があるリスク
- 部品価格の上昇:メモリーや半導体などの価格が高い状態が続くと、製品の利益率が下がる可能性があります。
- 人材コスト:IT人材の確保や賃金上昇で、サービス提供の費用が増えることがあります。
- 不採算案件:契約した仕事の費用が予想より大きくなると、利益を押し下げます。
- 競争:国内外のIT企業との価格競争が強まると、利益率が低くなる可能性があります。
- 研究開発の回収:AIや次世代CPU、量子コンピュータへの投資が、いつ、どの程度の売上につながるかは確定していません。
- 会社予想の未達:下期に高い利益が必要なため、案件の進み方やコストによっては通期予想に届かない可能性があります。
富士通の株価は5年後・10年後どうなる?
5年後や10年後の株価を正確に当てることはできません。長い期間の株価は、売上や利益だけでなく、金利、為替、競争、投資家の評価など多くの要因で変わります。
そのため、ここでは値段を断定するのではなく、3つの事業シナリオで考えます。
| シナリオ | 5年後までの可能性 | 10年後までの可能性 | 確認する数字 |
|---|---|---|---|
| 強気 | UvanceやAIサービスが伸び、採算改善が続く | 高付加価値サービスが売上と利益の中心になる | 売上成長、調整後営業利益率、受注、キャッシュフロー |
| 中立 | サービスは伸びるが、ハードウェアやコストの課題が残る | 安定企業として成長するが、利益率の上昇は緩やか | 事業別利益、配当、研究開発費、コスト管理 |
| 弱気 | 不採算案件や部品コストが利益を圧迫する | 競争により成長率と利益率が低下する | 利益予想の下方修正、受注減、フリーキャッシュフロー |
数値の目標株価を作るには、将来のEPS(1株あたり利益)や適切なPERなどの前提が必要です。前提を示さずに「10年後は何倍」と断定する予想は、投資判断に使わない方が安全です。
AI・量子コンピュータは富士通の株価を押し上げる?
富士通株式会社(Fujitsu Limited)は、日本を代表するIT企業の一つです。企業向けのITサービス、システム開発、ハードウェア、ネットワーク、クラウド、AIなど幅広い分野で事業を展開しています。株式は東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 英語名 | Fujitsu Limited |
| 証券コード | 6702 |
| 主な上場市場 | 東京証券取引所 プライム市場 |
| 設立 | 1935年6月20日 |
| 主な事業 | サービス、ハードウェア、ユビキタスソリューション |
| 株価の通貨 | 日本円(JPY) |
富士通は、個人向けパソコンだけの会社ではありません。企業や官公庁向けのシステム、ITインフラ、デジタル化の支援などが重要な事業です。そのため、株価を見るときはパソコン販売だけでなく、法人向けサービスの売上や利益率、受注、研究開発の成果も確認する必要があります。
富士通株価チャートと最新株価|2026年10月30日
2026年10月30日の終値は3,622円でした。前日終値の4,322円から700円下落し、1日で16.20%安となりました。取引時間中の高値は3,820円、安値と終値は3,622円で、売買高は約2,399万株でした。
終値データの参照元:株探・富士通(6702)株価時系列データ。本図は2026年10月30日までの過去データを使った比較で、リアルタイム更新ではありません。
富士通株価チャートを確認するときは、短期だけでなく1年・5年など複数の期間を見て、株価と出来高を合わせて確認しましょう。
| 株価データ | 2026年10月30日 |
|---|---|
| 終値 | 3,622円 |
| 前日終値 | 4,322円 |
| 前日比 | -700円 |
| 騰落率 | -16.20% |
| 始値 | 3,787円 |
| 高値 | 3,820円 |
| 安値 | 3,622円 |
| 売買高 | 約2,399万株 |
株探の時系列データでは、2026年の52週高値は4,668円(1月15日)、52週安値は3,016円(5月1日)と表示されています。10月30日の終値は、この高値から大きく離れた水準です。ただし、過去の高値や安値だけで、次の反発や下落を予測することはできません。
最新の値段を確認するときは、取引所の通常取引が終わった後の価格なのか、PTSの価格なのか、何時時点の情報なのかを必ず確認してください。株価サイトによって更新時刻や表示内容が異なる場合があります。
富士通株価はなぜ下がる?急落理由と今日の下落原因
「富士通 株価 急落 理由」「富士通 株価 下落 原因 今日」と検索する人が最も知りたいのは、なぜ10月30日にここまで売られたのかという点でしょう。大きなきっかけは、前日に発表された決算です。特に、上期の調整後営業利益が前年同期を下回ったことに加え、7~9月期の利益が市場予想を大きく下回ったと報じられました。
1. 7~9月期の利益が市場予想を下回った
報道によると、2026年7~9月期の調整後営業利益は約590億円で、前年同期比31.6%減でした。市場予想は約770億円とされ、実績は期待を大きく下回りました。 この約590億円と市場予想は会社の決算短信に掲載された通期予想ではなく、決算発表後の市場報道に基づく数値です(株探・2026年10月30日)。市場は過去の数字だけでなく、会社の成長スピードや次の四半期の利益も見ています。そのため、売上が伸びていても利益が予想に届かなければ、株価が大きく下がることがあります。
また、ITサービス事業では不採算案件などの影響があり、利益率の改善が市場の期待ほど進まなかったとの見方も報じられています。これは一時的な問題なのか、案件の選び方や採算管理に関わる問題なのか、今後の決算で確かめたい点です。
2. メモリー半導体など部材コストが上昇した
ハードウェアソリューションでは、売上高が増えた一方で、部材コストの上昇が利益を圧迫しました。富士通の資料では、同事業の上期売上高は4,491億円で前年同期比5.7%増でしたが、調整後営業利益は45億円にとどまり、前年同期比64.0%減となっています。
売上が増えても、部品を仕入れる費用や製造コストがそれ以上に増えれば、会社に残る利益は少なくなります。今後は、上がったコストを販売価格に反映することができるか、部材コストが落ち着くか、製品構成を改善できるかが重要です。
3. Windows 10の買い替え前年に多く売れた後、販売が落ち着くこと
パソコンなどを含むユビキタスソリューションでは、前年にあったWindows 10のサポート終了に向けた買い替え前年に多く売れた後、販売が落ち着くことが出ました。上期売上高は898億円で前年同期比20.6%減、調整後営業利益は134億円で38.3%減でした。
特定の時期に買い替えが集中すると、その翌年は比較対象が高くなり、販売台数や売上が減って見えることがあります。今後は、買い替え需要が一巡した後に、通常の需要をどの程度取り込めるかが焦点です。
4. AI・次世代CPU・量子コンピュータへの研究開発費
富士通は、次世代CPU、Physical AI、量子コンピュータなど先端技術への研究開発を進めています。長期的な競争力につながる可能性がある一方、開発には人材、設備、時間、資金が必要です。投資を増やした時点では費用が先に出て、売上や利益への貢献は後から現れることがあります。
研究開発は将来への投資ですが、投資した金額がすぐに利益になるわけではありません。開発した技術を顧客が購入するサービスや製品にできるか、継続的な売上につなげられるかを確認する必要があります。
5. 前年の一時的な利益が比較を難しくしている
上期の親会社株主に帰属する利益は825億円で、前年同期比68.5%減でした。この大幅な減少には、前年に計上された非継続事業からの利益がなくなった影響も含まれています。前年上期には非継続事業から1,463億円の利益があり、富士通の資料では新光電気工業株式などの売却益が前年の調整項目として説明されています。
そのため、純利益の68.5%減だけを見て、現在の本業の利益が同じ割合で悪化したと考えるのは正確ではありません。一方で、継続事業の利益や調整後営業利益にも課題があるため、すべてを一時要因として片付けることもできません。
富士通の2026年度上期決算をわかりやすく解説
富士通が2026年10月29日に発表した上期決算(2026年4月1日~9月30日)の主な数字を確認しましょう。以下の金額は会社の決算資料に基づいています。
| 項目 | 2026年度上期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆6,263億円 | +3.8% |
| 営業利益 | 1,076億円 | +2.1% |
| 調整後営業利益 | 1,139億円 | -6.1% |
| 親会社の所有者に帰属する利益 | 825億円 | -68.5% |
| 調整後利益 | 878億円 | ほぼ横ばい |
| 基本的1株利益(EPS) | 47.68円 | 前年147.47円 |
ここで重要なのは、営業利益と調整後営業利益の違いです。営業利益は会計上の営業利益です。一方、調整後営業利益は、事業再編や買収・売却などに関する一時的な損益を調整し、会社が本業の実力を把握するために使う指標です。両方を確認すると、決算の見え方がより正確になります。
今回、売上収益は増加しましたが、調整後営業利益は減少しました。つまり、事業の規模は拡大しているものの、利益率を高めることが課題になっています。株価が今後回復するには、売上成長だけでなく、コスト管理や採算改善が数字に表れるかが大切です。
なお、会社の決算短信には、今回の上期決算は公認会計士または監査法人によるレビューの対象ではないとの注記があります。投資家は決算短信だけでなく、今後の正式な開示資料も確認してください。
富士通の事業別業績|伸びている事業と課題がある事業
富士通の事業は大きく分けて、サービスソリューション、ハードウェアソリューション、ユビキタスソリューションの3つです。上期の数字を見ると、事業ごとに明暗が分かれています。
| 事業 | 売上高 | 売上前年比 | 調整後営業利益 | 利益前年比 |
|---|---|---|---|---|
| サービスソリューション | 1兆1,294億円 | +5.9% | 1,337億円 | +11.8% |
| ハードウェアソリューション | 4,491億円 | +5.7% | 45億円 | -64.0% |
| ユビキタスソリューション | 898億円 | -20.6% | 134億円 | -38.3% |
サービスソリューションは成長を支える柱
サービスソリューションの売上高は前年同期比5.9%増、調整後営業利益は11.8%増でした。富士通の資料では、Uvanceを中心とした成長、製造業の顧客からの需要、官公庁や金融などの分野が事業を支えたと説明されています。
Uvanceは、企業や社会が抱える課題をデジタル技術で解決することを目指す富士通の事業ブランドです。企業の業務改革、データ活用、クラウド、AIなどの需要を取り込めれば、継続的なサービス収入につながる可能性があります。上期のUvance売上高は3,934億円で、前年同期比26.5%増でした。
ハードウェアは売上増でも利益率が課題
ハードウェアソリューションは売上高が増えましたが、調整後営業利益は大きく減りました。部材コストの上昇が主な圧迫要因です。今後、コストが落ち着くか、販売価格や製品構成を改善できるかを確認しましょう。
ユビキタスは前年に多く売れた後、販売が落ち着くことから回復できるか
パソコンなどの需要が前年の買い替え特需から落ち着いたことで、ユビキタスソリューションの売上と利益は減少しました。需要が通常の状態に戻った後、安定した販売を確保できるかが次の注目点です。
富士通株価は今後どうなる?今後予想と2026年度の見通し
富士通は2027年3月期の通期業績予想を据え置きました。上期決算が発表された後も、会社は通期計画を変更していません。
富士通株価の今後予想を考える際は、会社の通期予想だけでなく、上期から下期にかけて利益がどのように変化するかを確認しましょう。
| 2027年3月期の会社予想 | 金額 | 前年比 |
|---|---|---|
| 売上収益 | 3兆5,100億円 | +0.2% |
| 営業利益 | 4,150億円 | +19.1% |
| 親会社所有者帰属利益 | 3,100億円 | -31.0% |
| 調整後営業利益 | 4,250億円 | +8.8% |
| 調整後利益 | 3,200億円 | +7.3% |
会社予想が維持されたことは、経営陣が通期目標の達成を目指していることを示します。ただし、上期の調整後営業利益は1,139億円です。通期の4,250億円を達成するには、下期に利益を大きく積み上げる必要があります。下期のサービス事業の成長、ハードウェアの採算改善、不採算案件の抑制が重要です。
したがって、富士通株の今後を考えるときは「会社予想を維持した」という情報だけでなく、「下期にどれほど利益を増やす必要があるか」も確認しましょう。次の四半期決算で進捗が弱ければ、通期予想の達成に不安が出る可能性があります。
富士通株価が上がる理由は?上昇理由と反発につながる5つの材料
富士通はAIや次世代コンピューター、量子コンピュータなどの研究開発を進めています。これらの技術は将来の競争力につながる可能性があります。ただし、研究開発を行っていることと、すぐに大きな利益が出ることは別です。
AIでは、企業の業務を自動化したり、データを分析したりするサービスに需要が生まれる可能性があります。富士通が持つ業務システムや企業顧客との関係を生かせれば、新しいサービスを提供できるかもしれません。一方で、AI分野は競争が激しく、技術の進歩も速いため、投資額に見合う利益が出るかを確認する必要があります。
量子コンピュータは、特定の計算問題を従来のコンピューターとは異なる方法で解く技術です。研究が進めば、材料開発や最適化などで活用できる可能性があります。しかし、一般企業が幅広く利用し、安定した売上を生むまでには時間がかかることもあります。
富士通の配当金:2026年度の予想
富士通株式会社(Fujitsu Limited)は、日本を代表するIT企業の一つです。企業向けのITサービス、システム開発、ハードウェア、ネットワーク、クラウド、AIなど幅広い分野で事業を展開しています。株式は東京証券取引所に上場しており、証券コードは6702です。
| 項目 | 内容 |
|---|---|
| 会社名 | 富士通株式会社 |
| 英語名 | Fujitsu Limited |
| 証券コード | 6702 |
| 主な上場市場 | 東京証券取引所 プライム市場 |
| 設立 | 1935年6月20日 |
| 主な事業 | サービス、ハードウェア、ユビキタスソリューション |
| 株価の通貨 | 日本円(JPY) |
富士通は、個人向けパソコンだけの会社ではありません。企業や官公庁向けのシステム、ITインフラ、デジタル化の支援などが重要な事業です。そのため、株価を見るときはパソコン販売だけでなく、法人向けサービスの売上や利益率、受注、研究開発の成果も確認する必要があります。
富士通株価チャートと最新株価|2026年10月30日
2026年10月30日の終値は3,622円でした。前日終値の4,322円から700円下落し、1日で16.20%安となりました。取引時間中の高値は3,820円、安値と終値は3,622円で、売買高は約2,399万株でした。
終値データの参照元:株探・富士通(6702)株価時系列データ。本図は2026年10月30日までの過去データを使った比較で、リアルタイム更新ではありません。
富士通株価チャートを確認するときは、短期だけでなく1年・5年など複数の期間を見て、株価と出来高を合わせて確認しましょう。
| 株価データ | 2026年10月30日 |
|---|---|
| 終値 | 3,622円 |
| 前日終値 | 4,322円 |
| 前日比 | -700円 |
| 騰落率 | -16.20% |
| 始値 | 3,787円 |
| 高値 | 3,820円 |
| 安値 | 3,622円 |
| 売買高 | 約2,399万株 |
株探の時系列データでは、2026年の52週高値は4,668円(1月15日)、52週安値は3,016円(5月1日)と表示されています。10月30日の終値は、この高値から大きく離れた水準です。ただし、過去の高値や安値だけで、次の反発や下落を予測することはできません。
最新の値段を確認するときは、取引所の通常取引が終わった後の価格なのか、PTSの価格なのか、何時時点の情報なのかを必ず確認してください。株価サイトによって更新時刻や表示内容が異なる場合があります。
富士通株価はなぜ下がる?急落理由と今日の下落原因
「富士通 株価 急落 理由」「富士通 株価 下落 原因 今日」と検索する人が最も知りたいのは、なぜ10月30日にここまで売られたのかという点でしょう。大きなきっかけは、前日に発表された決算です。特に、上期の調整後営業利益が前年同期を下回ったことに加え、7~9月期の利益が市場予想を大きく下回ったと報じられました。
1. 7~9月期の利益が市場予想を下回った
報道によると、2026年7~9月期の調整後営業利益は約590億円で、前年同期比31.6%減でした。市場予想は約770億円とされ、実績は期待を大きく下回りました。 この約590億円と市場予想は会社の決算短信に掲載された通期予想ではなく、決算発表後の市場報道に基づく数値です(株探・2026年10月30日)。市場は過去の数字だけでなく、会社の成長スピードや次の四半期の利益も見ています。そのため、売上が伸びていても利益が予想に届かなければ、株価が大きく下がることがあります。
また、ITサービス事業では不採算案件などの影響があり、利益率の改善が市場の期待ほど進まなかったとの見方も報じられています。これは一時的な問題なのか、案件の選び方や採算管理に関わる問題なのか、今後の決算で確かめたい点です。
2. メモリー半導体など部材コストが上昇した
ハードウェアソリューションでは、売上高が増えた一方で、部材コストの上昇が利益を圧迫しました。富士通の資料では、同事業の上期売上高は4,491億円で前年同期比5.7%増でしたが、調整後営業利益は45億円にとどまり、前年同期比64.0%減となっています。
売上が増えても、部品を仕入れる費用や製造コストがそれ以上に増えれば、会社に残る利益は少なくなります。今後は、上がったコストを販売価格に反映することができるか、部材コストが落ち着くか、製品構成を改善できるかが重要です。
3. Windows 10の買い替え前年に多く売れた後、販売が落ち着くこと
パソコンなどを含むユビキタスソリューションでは、前年にあったWindows 10のサポート終了に向けた買い替え前年に多く売れた後、販売が落ち着くことが出ました。上期売上高は898億円で前年同期比20.6%減、調整後営業利益は134億円で38.3%減でした。
特定の時期に買い替えが集中すると、その翌年は比較対象が高くなり、販売台数や売上が減って見えることがあります。今後は、買い替え需要が一巡した後に、通常の需要をどの程度取り込めるかが焦点です。
4. AI・次世代CPU・量子コンピュータへの研究開発費
富士通は、次世代CPU、Physical AI、量子コンピュータなど先端技術への研究開発を進めています。長期的な競争力につながる可能性がある一方、開発には人材、設備、時間、資金が必要です。投資を増やした時点では費用が先に出て、売上や利益への貢献は後から現れることがあります。
研究開発は将来への投資ですが、投資した金額がすぐに利益になるわけではありません。開発した技術を顧客が購入するサービスや製品にできるか、継続的な売上につなげられるかを確認する必要があります。
5. 前年の一時的な利益が比較を難しくしている
上期の親会社株主に帰属する利益は825億円で、前年同期比68.5%減でした。この大幅な減少には、前年に計上された非継続事業からの利益がなくなった影響も含まれています。前年上期には非継続事業から1,463億円の利益があり、富士通の資料では新光電気工業株式などの売却益が前年の調整項目として説明されています。
そのため、純利益の68.5%減だけを見て、現在の本業の利益が同じ割合で悪化したと考えるのは正確ではありません。一方で、継続事業の利益や調整後営業利益にも課題があるため、すべてを一時要因として片付けることもできません。
富士通の2026年度上期決算をわかりやすく解説
富士通が2026年10月29日に発表した上期決算(2026年4月1日~9月30日)の主な数字を確認しましょう。以下の金額は会社の決算資料に基づいています。
| 項目 | 2026年度上期 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆6,263億円 | +3.8% |
| 営業利益 | 1,076億円 | +2.1% |
| 調整後営業利益 | 1,139億円 | -6.1% |
| 親会社の所有者に帰属する利益 | 825億円 | -68.5% |
| 調整後利益 | 878億円 | ほぼ横ばい |
| 基本的1株利益(EPS) | 47.68円 | 前年147.47円 |
ここで重要なのは、営業利益と調整後営業利益の違いです。営業利益は会計上の営業利益です。一方、調整後営業利益は、事業再編や買収・売却などに関する一時的な損益を調整し、会社が本業の実力を把握するために使う指標です。両方を確認すると、決算の見え方がより正確になります。
今回、売上収益は増加しましたが、調整後営業利益は減少しました。つまり、事業の規模は拡大しているものの、利益率を高めることが課題になっています。株価が今後回復するには、売上成長だけでなく、コスト管理や採算改善が数字に表れるかが大切です。
なお、会社の決算短信には、今回の上期決算は公認会計士または監査法人によるレビューの対象ではないとの注記があります。投資家は決算短信だけでなく、今後の正式な開示資料も確認してください。
富士通の事業別業績|伸びている事業と課題がある事業
富士通の事業は大きく分けて、サービスソリューション、ハードウェアソリューション、ユビキタスソリューションの3つです。上期の数字を見ると、事業ごとに明暗が分かれています。
| 事業 | 売上高 | 売上前年比 | 調整後営業利益 | 利益前年比 |
|---|---|---|---|---|
| サービスソリューション | 1兆1,294億円 | +5.9% | 1,337億円 | +11.8% |
| ハードウェアソリューション | 4,491億円 | +5.7% | 45億円 | -64.0% |
| ユビキタスソリューション | 898億円 | -20.6% | 134億円 | -38.3% |
サービスソリューションは成長を支える柱
サービスソリューションの売上高は前年同期比5.9%増、調整後営業利益は11.8%増でした。富士通の資料では、Uvanceを中心とした成長、製造業の顧客からの需要、官公庁や金融などの分野が事業を支えたと説明されています。
Uvanceは、企業や社会が抱える課題をデジタル技術で解決することを目指す富士通の事業ブランドです。企業の業務改革、データ活用、クラウド、AIなどの需要を取り込めれば、継続的なサービス収入につながる可能性があります。上期のUvance売上高は3,934億円で、前年同期比26.5%増でした。
ハードウェアは売上増でも利益率が課題
ハードウェアソリューションは売上高が増えましたが、調整後営業利益は大きく減りました。部材コストの上昇が主な圧迫要因です。今後、コストが落ち着くか、販売価格や製品構成を改善できるかを確認しましょう。
ユビキタスは前年に多く売れた後、販売が落ち着くことから回復できるか
パソコンなどの需要が前年の買い替え特需から落ち着いたことで、ユビキタスソリューションの売上と利益は減少しました。需要が通常の状態に戻った後、安定した販売を確保できるかが次の注目点です。
富士通株価は今後どうなる?今後予想と2026年度の見通し
富士通は2027年3月期の通期業績予想を据え置きました。上期決算が発表された後も、会社は通期計画を変更していません。
富士通株価の今後予想を考える際は、会社の通期予想だけでなく、上期から下期にかけて利益がどのように変化するかを確認しましょう。
| 2027年3月期の会社予想 | 金額 | 前年比 |
|---|---|---|
| 売上収益 | 3兆5,100億円 | +0.2% |
| 営業利益 | 4,150億円 | +19.1% |
| 親会社所有者帰属利益 | 3,100億円 | -31.0% |
| 調整後営業利益 | 4,250億円 | +8.8% |
| 調整後利益 | 3,200億円 | +7.3% |
会社予想が維持されたことは、経営陣が通期目標の達成を目指していることを示します。ただし、上期の調整後営業利益は1,139億円です。通期の4,250億円を達成するには、下期に利益を大きく積み上げる必要があります。下期のサービス事業の成長、ハードウェアの採算改善、不採算案件の抑制が重要です。
したがって、富士通株の今後を考えるときは「会社予想を維持した」という情報だけでなく、「下期にどれほど利益を増やす必要があるか」も確認しましょう。次の四半期決算で進捗が弱ければ、通期予想の達成に不安が出る可能性があります。
富士通株価が上がる理由は?上昇理由と反発につながる5つの材料
「富士通 株価 上昇 理由」「富士通 株価 上がる」「富士通 株価 上昇のナゾ」といった検索には、株価が反発する可能性を知りたい意図があります。株価上昇の材料として考えられるのは、次のような点です。ただし、これらは可能性であり、株価上昇を保証するものではありません。
- Uvanceの成長:上期のUvance売上高は前年同期比26.5%増でした。今後も顧客が増え、利益率を保ちながら売上が成長すれば、サービス部門の評価につながる可能性があります。
- 企業のAI導入:企業がAIを業務に使うには、データ、クラウド、セキュリティ、システム統合が必要です。富士通がこれらをまとめて提供できれば、事業機会が広がる可能性があります。
- ハードウェアの採算改善:部材コストの上昇が落ち着き、上がったコストを販売価格に反映することや製品構成の改善が進めば、利益率の回復が期待できます。
- ITシステムの更新需要:企業や官公庁には、古いシステムの更新、クラウド移行、セキュリティ強化などの需要があります。大型案件を利益の出る形で獲得できるかが重要です。
- 先端技術の技術やアイデアを実際の事業にすること:AI、次世代CPU、量子コンピュータなどの研究成果が、実際の製品やサービス、契約収入につながれば、長期的な成長材料になる可能性があります。
株価が上がるためには、話題性だけでは十分ではありません。売上、利益率、受注、キャッシュフロー、顧客の継続利用など、事業の成果が数字に表れることが大切です。
富士通株価の将来性はない?富士通の将来展望と長期成長リスク
「富士通 将来性 ない」「富士通 将来性」「富士通 の 将来」「富士通 将来展望」という検索があるように、投資家は会社の長期的な成長力も気にしています。富士通には企業向けITサービスやAI、クラウド、セキュリティなどの事業機会があります。一方、競争や人材確保、開発投資、案件の採算などの問題もあります。
富士通の将来性を判断するには、AIや量子コンピュータの話題だけでなく、継続的な売上、利益率、キャッシュフローに結び付いているかを見ることが大切です。
将来性を支える可能性がある分野
- 企業のデジタル化:企業の業務システム更新やデータ活用は、短期間で終わるテーマではありません。
- AIとデータ活用:AIを企業で使うための安全な基盤、データ管理、業務システムとの連携に需要が生まれる可能性があります。
- クラウド・モダナイゼーション:古いシステムを新しい環境へ移す仕事は、長期的なサービス需要につながる可能性があります。
- セキュリティ:企業や行政機関の情報を守ることは重要な課題であり、継続的な投資が必要な分野です。
- 量子コンピュータ:将来の計算技術として研究が続いており、実用化が進めば新しい市場が生まれる可能性があります。
将来性を考えるうえで注意したいリスク
- 海外の大手IT企業や専門企業との競争が激しいこと。
- エンジニアやAI人材を確保するための費用が増えること。
- 大型プロジェクトで不採算案件が発生すること。
- ハードウェアの部品価格や為替が利益に影響すること。
- 研究開発に資金を使っても、研究中の技術を実際の商品やサービスにすることや利益化に時間がかかること。
そのため、「富士通に将来性がない」と一言で判断するのも、「AI企業だから必ず成長する」と考えるのも適切ではありません。成長分野の売上が増えることと、会社全体の利益が増えることは別の問題です。事業の成長が利益とキャッシュフローにつながっているかを確認しましょう。
AI・量子コンピュータ事業は富士通の株価を押し上げるか
富士通の量子コンピュータへの取り組みは、長期的な成長を考えるうえで注目されるテーマです。会社の2026年度上期決算説明資料では、スーパーコンダクティング方式の1,024量子ビットの量子コンピュータを2026年に展開する計画が示されています。また、会社資料では、2030年に1万量子ビット以上・250論理量子ビット、2035年に1,000論理量子ビットを目指すロードマップが示されています。これは将来の計画であり、達成済みの性能ではありません。
このロードマップは将来の計画であり、すべてが達成済みという意味ではありません。量子コンピュータの性能を高めることに加えて、顧客の問題を解く用途を見つけ、安定して使えるサービスにすることが必要です。
「富士通 量子コンピュータ 株価」と検索する人は、量子技術が株価に与える影響を知りたいのだと思います。ただし、量子コンピュータ関連のニュースが出たからといって、すぐに売上や利益が増えるとは限りません。研究開発の進捗、共同研究、商用サービス、顧客契約、収益への貢献を段階的に確認することが大切です。
富士通株価は5年後どうなる?
「富士通 株価 5年後」という検索に対して、現時点で正確な株価を言い切ることはできません。5年後の株価は、サービス事業の成長、AI関連の売上、利益率、研究開発の研究中の技術を実際の商品やサービスにすること、競争環境、金利、為替、株式市場全体の評価など、多くの要因で変わります。
5年後を考えるときは、次の3つのケースに分けて考えると理解しやすくなります。
| シナリオ | 起こり得る状況 | 株価への考え方 |
|---|---|---|
| 強気 | UvanceやAIサービスが成長し、利益率も改善する | 市場が成長を評価し、株価が上向く可能性 |
| 中立 | 売上は伸びるが、研究開発費や人件費も増える | 業績に合わせて株価が上下し、成長評価は限定的 |
| 弱気 | 不採算案件が続き、ハードウェアの利益率も戻らない | 利益予想の下方修正や株価の追加下落につながる可能性 |
5年後の株価予想を見るときは、単純な目標価格だけでなく、その価格を支える売上や利益が実現できるかを考えてください。現時点で確認できる会社の通期予想を、5年後までそのまま延ばすことはできません。
富士通株価は10年後どうなる?
10年後になると、不確実性はさらに大きくなります。現在の主力事業がどのように変わっているか、AIや量子コンピュータがどの程度普及しているか、競合企業がどの技術を持っているかも分かりません。
長期投資で注目したいのは、富士通が単にIT機器を販売する会社にとどまらず、顧客の重要な業務を支えるサービス企業として収益を伸ばせるかという点です。サービス契約が長く続き、顧客が増え、利益率が改善すれば、長期的な評価につながる可能性があります。
反対に、AIやクラウドの競争で差別化できず、研究開発費だけが増えたり、利益率の低い案件が続いたりすれば、長期の株価成長は難しくなります。10年後の予想では、技術の話題だけでなく、利益の質と資本効率を確認する必要があります。
富士通株価は10倍になる?
「富士通 株価 10倍」という検索もあります。10倍という数字は魅力的に聞こえますが、実現には非常に大きな企業価値の成長が必要です。
2026年10月30日の終値3,622円を基準に単純計算すると、10倍は36,220円です。配当を再投資しない株価だけの計算では、5年間で10倍になるには年平均約58.5%、10年間でも年平均約25.9%の上昇が必要になります。
これは計算上の目安であり、富士通がその株価に到達するという予測ではありません。会社の利益成長、株式数、配当、株価評価の変化などを考える必要があります。10倍という目標だけで投資するかどうかの判断をするのではなく、実現に必要な業績とリスクを確認しましょう。
富士通の目標株価は?アナリスト予想の見方
2026年10月30日時点で、みんかぶに掲載された証券アナリスト予想の詳細では、富士通の平均目標株価は4,834円でした。対象は13人で、内訳は強気買い6人、買い4人、中立3人です。なお、同ページ上部には4,833円と表示される箇所もあるため、ここでは詳細欄の平均値を採用しています。
ただし、これは調査対象となったアナリストの予想を集計した数字であり、富士通が発表した目標株価ではありません。証券会社によって評価方法、予想期間、業績前提が異なります。また、決算発表後には目標株価や投資するかどうかの判断が変更されることがあります。
目標株価を見るときは、平均値だけでなく、予想を出した人数、強気・中立・弱気の分布、レポートの日付、利益予想の前提を確認してください。株価が目標株価より低いからといって、必ず割安とは限りません。
富士通の配当金|2027年3月期の予想
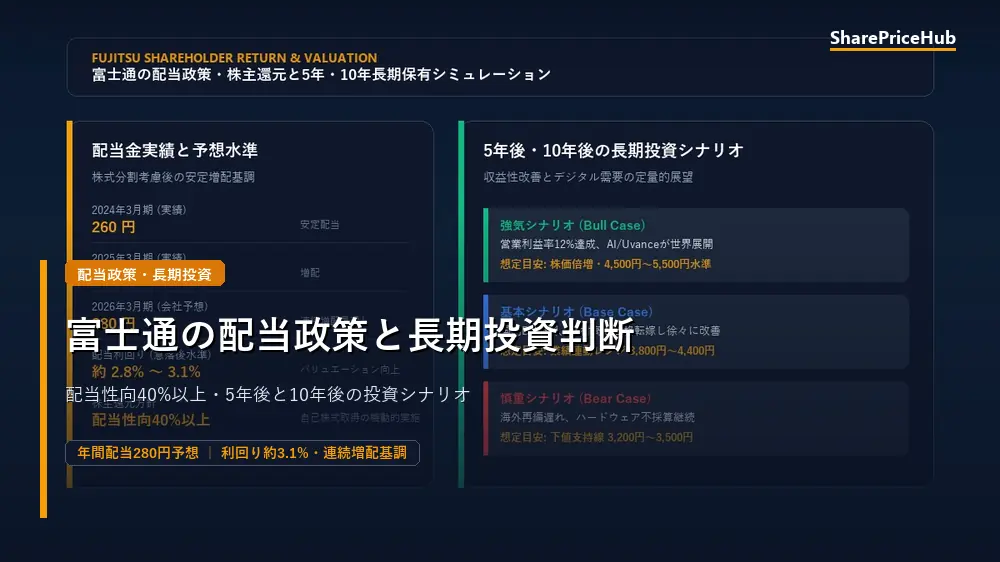
富士通の2026年度の年間配当予想は55円です。内訳は中間配当25円、期末配当30円の予想です。配当利回りは株価によって変わります。株価が下がると計算上の利回りは上がりますが、それだけで配当が安全という意味ではありません。
配当を見るときは、1株あたりの金額だけでなく、利益やキャッシュフローで配当を支えられるかを確認しましょう。会社の業績が悪化したり、投資に必要な資金が増えたりすれば、将来の配当方針が変わる可能性があります。
富士通株を買う前に確認したい5つのこと
- 次の決算:2026年度下期に調整後営業利益が回復しているか確認する。
- Uvanceの受注と売上:成長が続き、利益につながっているかを見る。
- ハードウェアの利益率:部品コスト上昇が新しい契約価格に反映されているか確認する。
- 不採算案件:案件管理の改善が数字に表れているかを追う。
- 株価の評価:予想PER、利益成長、配当、同業他社との比較を行う。
株を買うか売るかは、投資期間や資金の使い道、価格変動への耐性によって変わります。短期の値動きだけでなく、会社の数字と自分のリスク許容度を見て判断してください。
よくある質問(FAQ)
富士通の株価が2026年10月30日に急落した理由は?
10月29日に発表された上期決算で、調整後営業利益が前年より6.1%減少しました。ハードウェア部品コストの上昇、ユビキタス事業の販売減、不採算案件や研究開発投資などが注目されました。10月30日の終値は3,622円で、前日比16.2%安でした。
富士通の2026年度上期売上はいくらですか?
売上収益は1兆6,264億円で、前年同期比3.8%増でした。
富士通の上期の調整後営業利益はいくらですか?
1,139億円です。前年同期の1,213億円から約6.1%減少しました。
富士通の2026年度の売上予想はいくらですか?
会社予想は3兆5,100億円です。10月29日の決算発表時点では通期予想の修正はありませんでした。
富士通の2026年度の配当予想はいくらですか?
年間55円の予想です。中間25円と期末30円の合計です。今後変更される可能性があるため、最新のIR情報を確認してください。
富士通株は今買うべきですか?
一概には言えません。株価が急落した理由、次の決算、利益の回復、事業別の成長、配当と株価評価を確認して判断する必要があります。
富士通の株価は5年後に上がりますか?
将来の株価は確定できません。サービスやAI事業が伸びる可能性がある一方、部品コストや競争、不採算案件などのリスクもあります。
富士通の株価は10倍になりますか?
10倍になると断定できる根拠はありません。長期の株価には利益成長と市場評価が必要です。極端な目標値より、会社の実績や現実的な成長率を確認しましょう。
まとめ:富士通の株価は利益回復を確認する段階
富士通の2026年度上期は、売上収益が前年より増えましたが、調整後営業利益は減少しました。サービスソリューションとUvanceは成長した一方、ハードウェアやユビキタス事業は利益面で課題がありました。
今後は、ハードウェアの採算改善、不採算案件の削減、Uvanceの成長、AI活用による生産性向上が重要です。5年後や10年後の株価は誰にも確実にはわかりません。最新の決算と会社予想を確認しながら、利益の回復が続くかを見ていきましょう。
投資に関する免責事項
免責事項:この記事は一般的な情報提供を目的としており、金融商品取引法に基づく投資助言ではありません。株価や業績予想は変わることがあります。株式投資には元本割れのリスクがあります。売買を行う前に、富士通の最新開示資料や証券会社の情報を確認し、ご自身の判断で行ってください。